Alle Artikel
M&G/BauMont €70‑Mio.-München-Deal (Okt 2026): Folgen institutioneller Nachfrage für Renditen
BauMont (M&G) erwarb ein Münchner Wohnensemble für mehr als €70 Mio. (Mitteilung 30. September 2026). Der Text erläutert, was dieser Kauf – und die €200‑Mio.-Plattform mit Reneo – für Renditedruck in Münchener Teilmärkten bedeutet; als Fallstudie dient Feldmoching. (Hinweis: Altglienicke liegt in Berlin, nicht in München.)
Was passiert ist – die Fakten
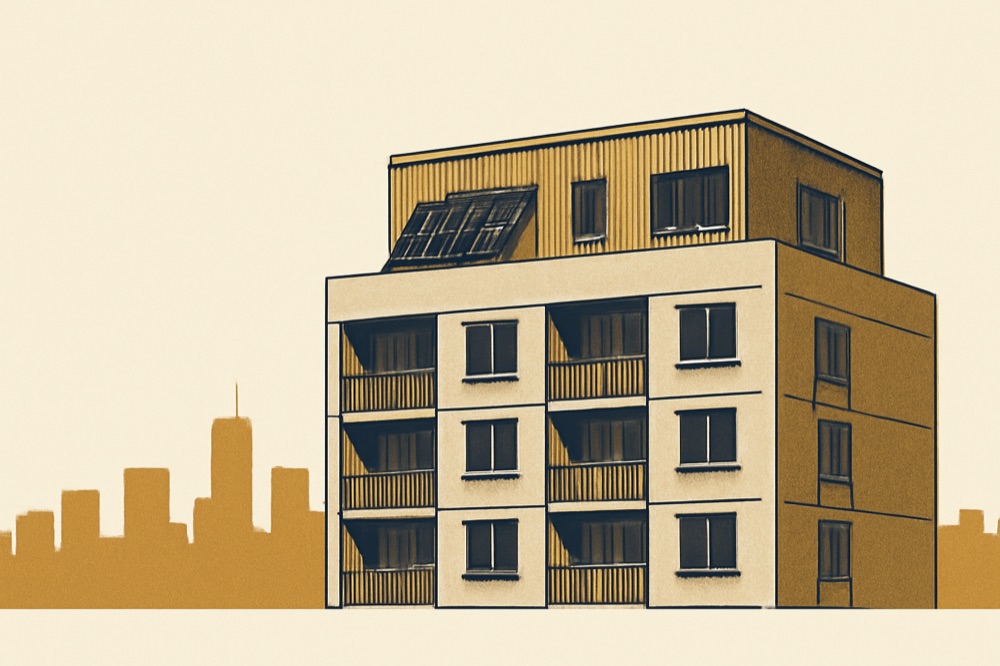
M&G Real Estate‑Manager BauMont gab seinen Markteintritt in Deutschland in einer strategischen Partnerschaft mit dem Betreiber Reneo bekannt; die Anfangsakquisition wurde am 30. September 2026 veröffentlicht. Nach Presseangaben handelt es sich um ein Brown‑to‑Green‑Wohninvestment in München mit einem Erwerbs‑ und Umbauvolumen von mehr als €70 Mio.; Ziel der Plattform sind mehr als €200 Mio. Investitionen binnen 12 Monaten. Die Immobilie liegt nach Berichten in Obersendling. Geplant sind energetische Aufwertungen (gemeldet: von Energieklasse H auf A / KfW‑55), Dach‑ und konstruktive Aufstockungen von rund 1.700 m² sowie über 30 neue Wohnungen, so dass das Ensemble über 250 Einheiten erreichen soll. (Quellen: M&G / Reneo, Mitteilungen 30. Sep.–2. Okt. 2026.)
Warum institutionelle Käufe von Value‑Add‑Wohnungen Münchner Renditen berühren
Große, finanziell gut ausgestattete Investoren wie M&G kaufen in anderer Größenordnung und mit längeren Haltedauern als private Käufer. Wenn sie Brown‑to‑Green‑Sanierungen und Verdichtungsmaßnahmen (Dachaufbauten, Infill, Modernisierungen) anvisieren, bezahlen sie oft einen Aufschlag gegenüber dem ’as‑is’‑Preis, weil sie höhere Mieterträge und geringeres Risiko durch energetische Aufwertung erwarten. Eine fokussierte Pipeline – hier die genannte Plattform von über €200 Mio. – bündelt Kaufkraft in den Teilmärkten, in denen Verdichtung und Retrofit realisierbar sind. Die Folge ist eine selektive Renditekompression: In Lagen mit Umbaumöglichkeiten steigen die Preise (laufende Renditen fallen), während stärker beschränkte oder periphere Mikro‑Märkte kaum direkten Bietdruck erleben.
Fallstudie: Feldmoching (München)
Feldmoching‑Hasenbergl ist ein Münchner Norden‑Stadtteil mit einem Mix aus Nachkriegs‑Wohnblöcken, Einfamilienhausbereichen und guten S‑Bahn‑Anbindungen. Typisch für äußere Münchner Lagen sind niedrigere Spitzenmieten gegenüber Innenbezirken, größere Grundstücksflächen und ein höherer Anteil an Gebäuden, bei denen Dach‑ oder Infill‑Aufbauten technisch möglich sind. Diese Kombination macht Feldmoching zu einem plausiblen Ziel für Value‑Add‑Investoren, die zusätzliche Einheiten schaffen und nach einer Modernisierung Mietaufschläge realisieren wollen. Wenn institutionelle Plattformen genau diese technisch geeigneten Teilmärkte priorisieren, ist mit einer Verringerung der Preis‑ bzw. Renditedifferenz zwischen Feldmoching und besser gelegenen Vororten zu rechnen. Das ist eine Richtwirkung – Bebaubarkeit und kommunale Vorgaben bleiben entscheidend; Ergebnisse variieren von Objekt zu Objekt.
Zu Altglienicke – geografische Klarstellung und was sie zeigt
Wichtige Klarstellung: Altglienicke ist ein Ortsteil von Berlin (Treptow‑Köpenick), nicht von München. Ich weise darauf hin, weil der Name in Kommentaren gelegentlich als Beispiel für einen peripheren, technisch geeigneten Standort genannt wird, der für Dichte‑ und Retrofit‑Programme institutionelle Käufer anzieht. Der Vergleich ist konzeptionell nützlich: Wenn Institutionen Vororte mit Aufstock‑ oder Sanierungspotenzial ins Visier nehmen – ob in München, Berlin oder anderswo – funktioniert der Marktmechanismus gleich: Konzentration der Mittel auf eine enge Auswahl technischer Möglichkeiten, Renditekompression dort und unveränderte Taschen im restlichen Markt. Prüfen Sie vor Annahmen über Machbarkeit stets die lokale Bauordnung und mögliche Milieuschutz‑Gebiete.
Worauf ausländische Käufer achten sollten
1) Planungsrisiko: Institutionelle Nachfrage wirkt nur dort, wo Aufstockungen oder energetische Modernisierungen nach lokalen Vorgaben realisierbar sind. 2) Wettbewerb: Erwarten Sie, dass Ziel‑Teilmärkte schneller Preisfindung und gelegentlich konkurrierende Bieterschlachten unter Fonds erleben. 3) Exit‑Timing und Liquidität: Value‑Add‑Strategien setzen auf Umsetzung; längere Haltedauern mindern kurzfristige Volatilität, erhöhen jedoch die Anfälligkeit gegenüber regulatorischen Änderungen. 4) Lokaler Betreiber: M&G arbeitet mit Reneo als Operating‑Partner; für ausländische Investoren sind ein lokaler technischer Partner sowie erfahrener Rechts‑ und Steuerberater unverzichtbar. Dieser Artikel ersetzt keine persönliche Anlage‑, Steuer‑ oder Rechtsberatung; wenden Sie sich für Einzelfallfragen an Notar, Planungsanwalt und Steuerberater.
Nichts auf dieser Seite ist Anlage-, Steuer- oder Rechtsberatung. Die Preisspannen sind indikative Angebotspreise und weichen zwischen den Quellen methodisch bedingt voneinander ab. Prüfen Sie jede Zahl mit einem Notar, Steuerberater oder Rechtsanwalt, bevor Sie Kapital binden.